企業型DC vs 小規模企業共済|社長の退職金づくりを6項目で徹底比較。両方使うのが正解?

結論:どちらも「会社から切り離してお金を残せる」よい制度で、対決ではなく共存できます。小規模企業共済は社長個人の手取りから積み立てて所得控除を受ける制度、企業型DC(企業型確定拠出年金)は会社のお金で積み立てて、所得税・住民税がかからず、社会保険料の負担も軽くなることがある制度です。この記事では6項目で違いを比べ、両方使うときの役割分担と、どちらから始めるかまで整理します。

公開日:2026年10月8日 最終更新:2026年10月8日 監修:志田俊介(株式会社ウェルスゲート 代表取締役)

この記事でわかること

  • 小規模企業共済と企業型DCの決定的な違い(お金の出どころ)
  • 6項目の比較(お金の出どころ・税の種類・運用・受け取り・コスト・対象者)
  • 両方使うときの役割分担と、どちらから始めるか

まず、2つの制度をひとことで

小規模企業共済は、社長個人の手取りから退職金を自分で積み立て、掛金が所得税・住民税の控除対象になる制度です。企業型DCは、会社が毎月掛金を出し、加入者が運用して60歳以降に受け取る制度で、掛金は給与を経由しないため、所得税・住民税はかからず、社会保険料の負担が軽くなることがあります。何もしていないより、小規模企業共済をやっているだけでも素晴らしいことです。そのうえで、制度を横に並べたときの違いを、次の3つの目で見ていきます。

  1. お金の出どころを見る:個人の手取りから出すのか、会社のお金から出すのか
  2. 税の効き方を見る:所得税・住民税だけか、社会保険料まで及ぶか
  3. 出口を見る:いつ、どう受け取れるか。年齢と受け取り時期で向き不向きが決まる
動画で見る:【企業型DC vs 小規模企業共済】6項目で徹底比較
関連動画【企業型DC vs 小規模企業共済】社長の退職金はどっちで積み立てる?6項目で徹底比較(企業型DCちゃんねる)【企業型DC vs 小規模企業共済】社長の退職金はどっちで積み立てる?6項目で徹底比較(企業型DCちゃんねる)

6項目で比べる:企業型DC vs 小規模企業共済

1. お金の出どころと、税の種類

小規模企業共済は個人の手取りから出し、掛金が所得税・住民税の控除対象になります(社会保険料は変わりません)。企業型DCは会社のお金から直接積み立てるため、給与口座を経由しません。役員報酬から積み立てる場合(加入選択型)は、その分が社会保険料の算定基礎からも外れます。ただし年収が高い社長は標準報酬月額の等級が下がらないこともあるため、社長にとっては「所得税・住民税が軽くなる制度」と捉えるのが実感に近いです。役員報酬とは別に会社が上乗せする掛金は損金になり、法人税の面でも効きます。

2. 運用と、受け取り(資金化)

小規模企業共済は機構の予定利率(2004年4月1日以降1%)で運用され、自分では運用できません。企業型DCは投資信託や、定期預金・保険などの元本確保型の商品を自分で選べます。受け取りは、共済は任意で解約できますが、加入20年未満の解約は元本割れします。企業型DCは60歳まで引き出せず、50代で始めると受け取り開始が遅れます(もっとも遅い例は59歳で始めて65歳受け取り)。

3. コストと対象者(6項目の一覧表)

項目小規模企業共済企業型DC
お金の出どころ社長個人の手取りから会社のお金から(給与を経由しない)
税の種類所得税・住民税の控除所得税・住民税に加え、役員報酬から積み立てる場合は社会保険料の算定基礎から外れる(等級次第)。会社上乗せ分は損金
運用機構の予定利率(1%)。自分では運用できない投資信託や元本確保型(定期預金・保険)を自分で選ぶ
受け取り任意解約できるが、加入20年未満での任意解約は元本割れ60歳まで引き出せない。開始年齢で受給時期が変わる
コストかからない毎月の運営コスト+導入時の手数料(規約作成・厚生局申請)
対象者経営者(常時使用する従業員20人以下などの条件あり)経営者・役員・従業員
志田俊介

小規模企業共済をやっている、それだけでも素晴らしいことです。そのうえで、社員に金融教育を届けたい、この会社で働くメリットを増やしたいという社員思いの社長には、企業型DCを足す価値があります。

両方使うなら:役割分担と優先順位

注意点

  • 両方やるのが基本:どちらも会社から切り離してお金を残せる制度で、共存できます。企業型DCは2026年12月1日から拠出限度額が月5.5万円から6.2万円へ引き上げられ、年間744,000円。小規模企業共済は月7万円が上限で、年間840,000円。合わせて年間約158万円を、税負担を受けないまま将来の自分に回せる計算です。
  • 共済には従業員数の要件がある:小規模企業共済には従業員数の要件があり、業種によって20人以下、商業・サービス業では5人以下です。ここを超えている会社は企業型DCの一本勝負になります。手元から出ていくお金は同じでも、税金を払ったあとの残りで積み立てるのか、払う前に積み立てるのか。この差が10年、20年で効いてきます。
  • 役割を分ける:小規模企業共済は予定利率で増える「ほぼ定期預金」の扱い(20年で元本確保)。企業型DCはリスクを取ってリターンを狙う運用に使います。両方を元本確保型にすると、将来のお金を増やす力が弱くなります。
  • 出口を先に設計する:共済は20年、企業型DCは60歳が節目です。年齢と受け取り時期を決めてから、金額を決めます。
  • 優先順位:やりやすさなら小規模企業共済から(すぐに入れます)。今後人を増やす、社員の社会保険料負担も見直したい、社員に金融教育を届けたい会社は、企業型DCの導入を検討します。

よくある質問

小規模企業共済と企業型DCは、同時に入れますか?

入れます。両方の控除が使えます。共済は元本確保、企業型DCは運用というように役割を分けて使うのがおすすめです。

社員が20人を超えていても、小規模企業共済に入れますか?

小規模企業共済は常時使用する従業員の人数に上限があり(業種により20人以下または5人以下)、超えると加入できません。社員が多い会社の社長が会社と別に資産形成する手段としては、企業型DCが候補になります。

どちらから始めるべきですか?

すぐに始められるのは小規模企業共済です。社員の採用・定着や、社員の資産形成まで含めて考えるなら企業型DCです。両方を前提に順番を決めるのが現実的です。

まとめ

小規模企業共済は社長個人の手取りから、企業型DCは会社のお金から積み立てる制度です。出どころが違うので、どちらかを選ぶ必要はありません。役割を分けて両方を使えば、所得控除を受けながら、堅く置く部分と運用に回す部分を分散させることができます。ただし、どちらが合うかは会社によって変わります。判断の軸は従業員数と、これからの採用方針です。企業型DCのほうは、その場で試せるシミュレーションを用意しました。掛金と積立期間を動かすだけで、社長ご自身の退職金、会社の社会保険料、求人票の3つがどう変わるか見えてきます。入力した情報が送信されることはありませんので、まずは自社の数字で確かめてみてください。

※本記事は制度の理解のための情報提供であり、特定の金融商品の勧誘を目的とするものではありません。制度の数値は2026年9月時点のものです。税務上の取り扱いは税理士・税務署にご確認ください。

監修:志田俊介

この記事の監修
志田俊介(株式会社ウェルスゲート 代表取締役)
金融商品仲介業者 関東財務局長(金仲)第1007号/所属金融商品取引業者:アイザワ証券株式会社
会社案内を見る|企業型DCちゃんねる(YouTube)

企業型DCはやらないほうがいい?メリットと6つのデメリットを導入支援の現場から本音で解説

結論:企業型DC(企業型確定拠出年金)は「入れれば必ず得」という制度ではなく、向いている会社と向いていない会社がはっきり分かれます。今後社員を雇ってチームをつくる予定がない会社なら、iDeCoなど別の選択肢で足りる場合があります。逆に、社員を採用・定着させたい会社には、社長・会社・社員の三者に効く制度です。この記事では、メリットと「デメリット」と言われる6つのポイントを並べて、天秤にかけられるようにします。

公開日:2026年10月1日 最終更新:2026年10月1日 監修:志田俊介(株式会社ウェルスゲート 代表取締役)

この記事でわかること

  • 企業型DCを「やめたほうがいい」会社の条件
  • 社長・会社・社員それぞれのメリット(積立時・運用中・受け取り時)
  • デメリットと言われる6つのポイントと、それぞれの対処法

「やめたほうがいい」と言われる理由から考える

お金の話を疑ってかかるのは、正しい姿勢です。企業型DCは、会社の状況によって向き不向きがある制度です。向いていないのは、今後社員を雇ってチームをつくる予定がない会社です。社長一人の会社でも導入できる場合はありますが、社長個人の老後資金だけが目的なら、iDeCoという選択肢もあります。逆に、現在社長一人であったとしても、社員を採用して定着させたい会社には、社長・会社・社員の三者に効く制度です。判断の手順は次の3つです。

  1. 会社の方針を確認する:今後も社員を雇い、チームをつくっていく会社かどうか
  2. メリットを自社の数字で見る:社長の退職金・社会保険料・求人・社員の税負担がどう変わるか
  3. 6つのデメリットを当てはめる:自社に当てはまるものと、対処できるものを仕分けする
動画で見る:【企業型DCはやらないほうがいい?】メリットとデメリットを本音で解説
関連動画【企業型DCはやらないほうがいい?】「税金がかからない」って本当?メリットとデメリットを本音で解説(企業型DCちゃんねる)【企業型DCはやらないほうがいい?】「税金がかからない」って本当?メリットとデメリットを本音で解説(企業型DCちゃんねる)

それでも企業型DCが選ばれる理由(社長・会社・社員のメリット)

1. 社長:自分の退職金を、会社のお金でつくれる

会社のお金を、所得税・住民税をかけずに個人の資産へ移す「お金の引っ越し」ができます。役員報酬として年74万円を受け取ると、税率によっては所得税・住民税・社会保険料で半分近くが引かれますが、企業型DCの掛金はそのまま積み立てられます。上限は月55,000円で、2026年12月(2027年1月の積立分)から月62,000円=年744,000円になります。会社が上乗せして出す掛金は全額損金です(給与の一部から出す型では、経費の額は変わりません)。給与から掛金を出す型では標準報酬月額の等級が下がり、社員・会社ともに社会保険料の負担が軽くなる場合があります(等級の下がり方次第で、必ず軽くなるわけではありません)。求人票に「退職金制度あり」と書けます。ただし、これは既に退職一時金制度をお持ちの会社ならDC導入前から書けていたことでもあります。本当の価値は求人票の1行より、面接で何を語れるかにあります。「うちの退職金は、その時が来たら会社のお金から払うだけです」としか言えないのと、「社外の信託銀行等が管理しています」と言えるのとでは、求職者の受け取り方はまったく違います。会社が掛金を出さない設計のみの場合は、求人票にその旨の併記が必要です。

2. 会社:退職金を払うときに、追加の負担がない

企業型DCの掛金は積み立てた時点で会社のお金から切り離され、社員個人の資産になります。社内積立の退職金制度では退職時に決まった額を用意する必要がありますが、企業型DCは「前払いの退職金」のような仕組みなので、退職時に会社が上乗せする負担がありません。会社の会計と切り離せる点が、経営者にとっての安心材料です。

3. 社員:積立時・運用中・受け取り時の3つの時点で優遇がある

時点何が起きるかポイント
積立時所得税・住民税がかからない最低税率でも所得税5%+住民税10%=15%相当。社会保険料も等級次第で軽くなる場合がある
運用中運用益が非課税通常は利益の約20%が課税。100万円の利益なら約20万円の差(NISAと同じ仕組み)
受け取り時一時金は退職所得控除、年金は公的年金等控除の対象一時金で受け取る場合、積立期間20年なら800万円分の控除(年40万円×20年)がつき、給与とは別に計算されます。年金で受け取る場合は公的年金等控除の対象です
志田俊介

疑ってかかるのは正解です。怪しいと思った点にひとつずつ答えていけば、自分の会社に合うかどうかは自然に見えてきます。デメリットと言われる点も、人によっては気にならないものもあれば、大きいものもあります。天秤にかけて決めてください。

デメリットと言われる6つのポイント

注意点

  • 原則60歳まで引き出せない:老後資金のための制度です。途中で使えなくて困らないよう、余裕のあるお金で積み立てる設計にします。
  • 手当金が減る可能性がある:給与から掛金を出す型で標準報酬月額の等級が下がると、傷病手当金や出産手当金の額が変わる場合があります。社会保険料の負担が軽くなることの裏返しです。
  • 運用期間中に元本割れする可能性がある:投資信託で運用するのが基本のためです。定期預金や保険などの元本確保型の商品も選べるので、値動きが嫌な人はそちらを選べます。
  • 導入に手間がかかる:就業規則の変更、確定拠出年金規約の作成、厚生局への申請書類の準備が必要です。支援会社がどこまで代行するかで負担が大きく変わります(当社はすべて代行しています)。
  • 社内の退職金制度との受け取り方に注意:中小企業の74.9%が退職金制度を用意しています。退職金と企業型DCを同じ時期に受け取ると、退職所得控除を最大限使えない場合があります。受け取り方の設計は担当者に相談してください。
  • 役員で勤続5年以下の場合は税負担が重くなる:退職所得の「2分の1」の計算が使えなくなります。55歳前後で加入して60歳で受け取る役員は、受け取り時期の設計が必要です。

よくある質問

社長一人の会社でも、企業型DCを導入する意味はありますか?

導入できる会社はありますが、今後社員を雇う予定がなく、社長個人の老後資金だけが目的なら、iDeCoなど個人で完結する制度と比べて検討するのがよいです。社員を採用・定着させたい会社ほど、効果が大きい制度です。

掛金の上限はいくらですか?

企業型DCのみを導入している場合、月55,000円です(2026年11月まで)。2026年12月からは月62,000円、年間744,000円になります。他の企業年金と併用する場合は異なります。

元本割れが心配です。

定期預金や保険などの元本確保型の商品も選べます。運用商品の選び方や配分は、導入時の投資教育で説明します。月3,000円程度から積み立てて値動きに慣れる、という始め方もできます。

まとめ

企業型DCは、メリットも「デメリット」も、人によって重さが違う制度です。今後社員を雇わない会社には向かない一方、採用・定着と社長自身の退職金づくりを両立したい会社には、三者に効く制度です。この記事のメリットと6つのポイントを天秤にかけて、社長であれば導入するかどうか、社員の方であれば加入するかどうかを判断してみてください。社長の方は、判断材料として自社の数字を出してみてください。掛金と積立期間を動かすだけで、ご自身の退職金、会社の社会保険料、求人票の3つがどう変わるか。その場で試せるシミュレーションを用意しました。入力した情報が送信されることはありません。社員の方には、社内で検討・回覧するための資料(PDF)をご用意しています。リンク先ページ内の「資料請求」からご請求ください。入力は会社名・お名前・メールアドレスの3項目だけです。

※本記事は制度の理解のための情報提供であり、特定の金融商品の勧誘を目的とするものではありません。制度の数値は2026年9月時点のものです。税務上の取り扱いは税理士・税務署にご確認ください。

監修:志田俊介

この記事の監修
志田俊介(株式会社ウェルスゲート 代表取締役)
金融商品仲介業者 関東財務局長(金仲)第1007号/所属金融商品取引業者:アイザワ証券株式会社
会社案内を見る|企業型DCちゃんねる(YouTube)
企業型DCとは?社長も社員も得をする、国が認めた退職金制度をやさしく解説

結論:企業型DC(企業型確定拠出年金)は、会社が掛金を出し、社員や役員が自分で運用して、60歳以降に退職金として受け取る制度です。掛金は会社の損金になり、掛金に所得税・住民税はかからず、社会保険料の負担も軽くなる場合があります。この記事では、制度の仕組み・3つの効果・3つの注意点を、導入支援の現場から解説します。

公開日:2026年9月24日 最終更新:2026年9月24日 監修:志田俊介(株式会社ウェルスゲート 代表取締役)

この記事でわかること

  • 企業型DCの仕組み(3ステップ)
  • 社長・会社・社員それぞれに起きる3つの効果
  • 導入前に知っておきたい3つの注意点

企業型DCとは(仕組みは3ステップ)

企業型DCとは、会社が毎月の掛金を出し、加入者(社員・役員)が自分で運用商品を選んで積み立て、原則60歳以降に一時金または年金として受け取る、確定拠出年金法にもとづく退職金制度です。「確定」しているのは出す額で、受け取る額は運用次第で変わります。

  1. 積み立てる:会社が決まった額を拠出する(掛金は会社の損金)
  2. 運用する:加入者が投資信託・定期預金などから商品を選ぶ(運用益は非課税)
  3. 受け取る:60歳以降に一時金か年金で受け取る(退職所得控除・公的年金等控除の対象)
動画で見る:【企業型DCとは?】社長も社員も得するってホント?
関連動画【企業型DCとは?】社長も社員も得するってホント?(企業型DCちゃんねる)【企業型DCとは?】社長も社員も得するってホント?(企業型DCちゃんねる)

企業型DCの3つの効果

1. 社長の退職金を、会社の損金で準備できる

役員報酬を増やさずに、会社の経費として自分の退職金を積み立てられます。掛金は給与ではないため、社長個人に所得税・住民税・社会保険料はかかりません。

2. 求人票に「退職金制度あり」と書ける

中小企業の採用では、退職金制度や資産形成支援の有無が応募の判断材料になります。企業型DCは福利厚生の看板になります。

3. 社員は「税金と社会保険料が引かれる前のお金」で積み立てられる

給与として受け取って貯める企業型DCの掛金として積み立てる
所得税・住民税かかるかからない
社会保険料かかる軽くなる場合がある
運用益約20%課税非課税
受け取り時―退職所得控除などの優遇(一時金は退職所得、年金は雑所得として扱われます)

※社会保険料は標準報酬月額の等級上限により変わらない場合があります。

志田俊介

「確定拠出」は出す額が確定しているという意味で、受け取る額は運用次第です。掛金の出し方には、会社が出す「会社拠出」と、社員さん自身が給与の一部を振り替える「加入選択型」の2つがあります。

会社拠出であれば、社員さんの手取りを減らさずに、老後の土台を会社が作ってあげられる制度だと思ってください。

加入選択型であれば、社員さん自身が「どれだけ将来に回すか」を選べる制度で、給与としてそのまま受け取るより、税・社会保険料が軽くなる場合があるかたちで積み立てられます。

導入前に知っておきたい3つの注意点

注意点

  • 原則60歳まで引き出せない:老後資金のための制度です。加入期間が短い場合、受け取り開始が61〜65歳にずれることがあります。
  • 給与から掛金を出す型(加入選択型)では、将来の厚生年金額に影響する場合がある:標準報酬月額が下がるためです。導入形態によって結果は変わります。
  • 継続的な投資教育が事業主の努力義務:確定拠出年金法で定められています。当社ではこの投資教育を代行しています。

よくある質問

社長一人の会社でも企業型DCは導入できますか?

厚生年金の適用事業所であれば、役員のみの会社でも導入できる場合があります。要件は会社の状況によって異なるため、個別にご確認ください。

会社が出せる掛金の上限はいくらですか?

企業型DCのみを導入している場合、1人あたり月55,000円が上限です(他の企業年金と併用する場合は異なります)。

iDeCoやNISAと何が違いますか?

最大の違いはお金の出どころです。iDeCoやNISAは個人の手取りから出しますが、企業型DCは会社が掛金を出し、掛金には所得税や住民税がかからず、社会保険料の負担が軽くなる場合があります。

まとめ

企業型DCは、会社・社長・社員の三者にメリットがある一方で、60歳まで引き出せないといった注意点もあります。合うかどうかは、業種・規模・報酬設計によって変わります。掛金と積立期間を動かすだけで、社長ご自身の退職金、会社の社会保険料、求人票の3つがどう変わるか見える、その場で試せるシミュレーションを用意しました。入力した情報が送信されることはありませんので、「良さそう」で終わらせず、まずは自社の数字で確かめてみてください。

※本記事は制度の理解のための情報提供であり、特定の金融商品の勧誘を目的とするものではありません。制度の数値は2026年9月時点のものです。税務上の取り扱いは税理士・税務署にご確認ください。

監修:志田俊介

この記事の監修
志田俊介(株式会社ウェルスゲート 代表取締役)
金融商品仲介業者 関東財務局長(金仲)第1007号/所属金融商品取引業者:アイザワ証券株式会社
会社案内を見る|企業型DCちゃんねる(YouTube)
福利厚生・退職金制度の見直しをご検討の企業様へ――企業型DCのご案内

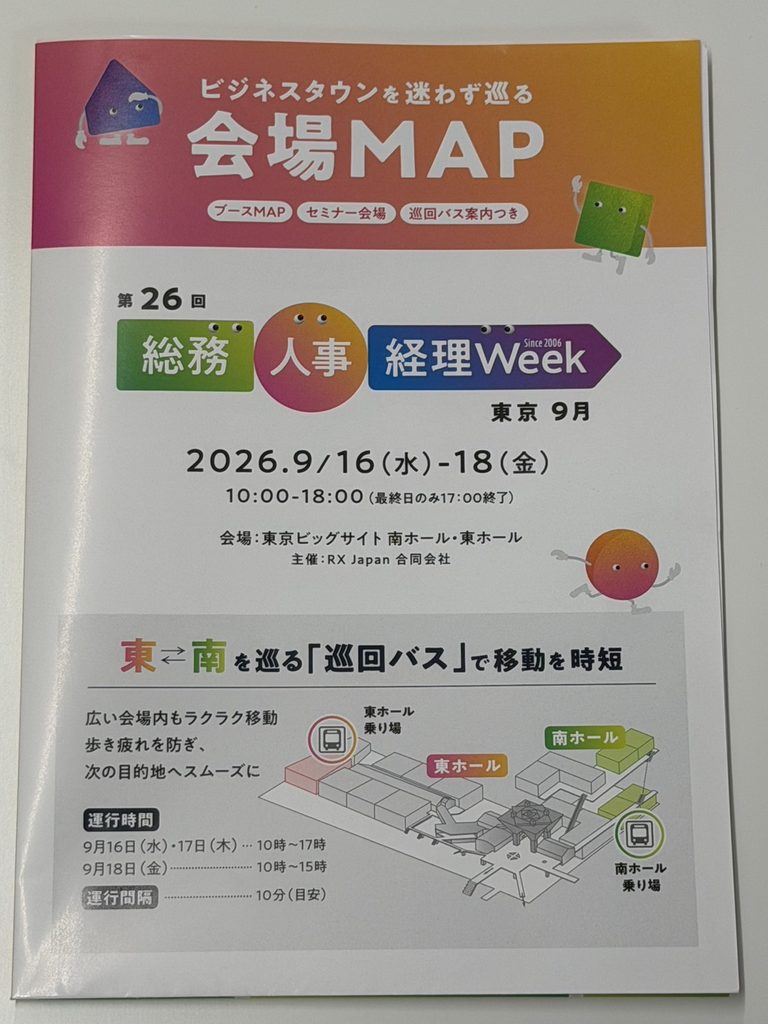
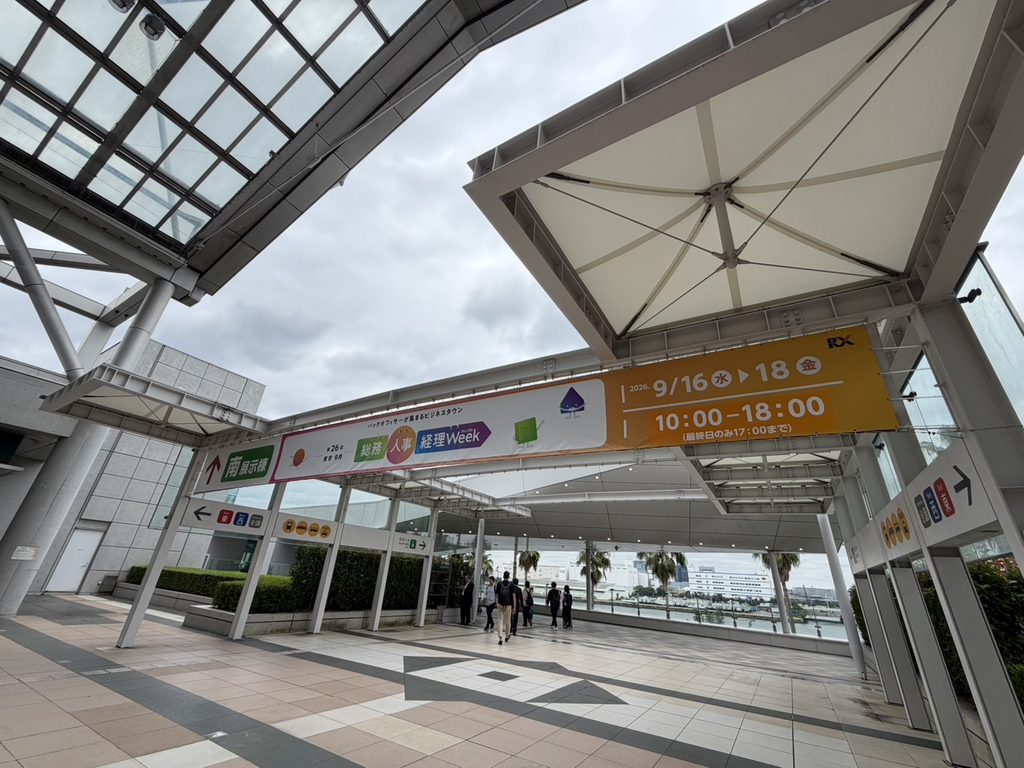
先日、東京ビッグサイトで開催された「第26回 総務・人事・経理Week【東京】」へ、市場調査を目的に参加してきました。

今回の目的は、企業の福利厚生として現在どのようなサービスが注目されているのか、実際の展示を見ながら情報収集することでした。

会場では、福利厚生サービスとして、食事・社食関連のサービスや宿泊・レジャー施設、健康管理、ストレスチェック、健康支援など、従業員の「現在の働きやすさ」や「健康」をサポートする様々なサービスが紹介されていました。

一方で、将来の資産形成や退職金制度といった「将来のお金」に関する福利厚生については、自分から情報を探しに行かなければ出会いにくい分野なのではないかと改めて感じました。

企業型確定拠出年金(企業型DC)は、企業の福利厚生や退職金制度、従業員の長期的な資産形成を考える上での選択肢の一つです。

しかし、「企業型DCという制度があること自体を知らない」「自社に導入できるのか分からない」「導入した後、社員にどう説明すればいいのか分からない」といった企業様も少なくありません。

ウェルスゲートでは、企業型確定拠出年金(企業型DC)について、単に制度をご案内するだけではなく、

・企業型DCとはどのような制度なのか
・自社に導入するメリットや考慮すべき点
・導入までの具体的な流れ
・社員の皆様への制度説明
・導入後のフォローや金融教育

など、導入前から導入後まで継続的にサポートしております。

福利厚生というと、どうしても「今、社員が受けられるサービス」に目が向きがちですが、将来の資産形成や退職後の生活まで考えた福利厚生も、企業にとって大切な選択肢の一つだと考えています。

企業型DCの導入を検討されている経営者様・人事ご担当者様、福利厚生制度や退職金制度を見直したい企業様は、まずは「自社でどのような制度が活用できるのか」という情報収集からでもお気軽にご相談ください。

ウェルスゲートでは、企業型DCをはじめ、IFAとしての資産運用、不動産、相続、事業承継など、企業様・経営者様の資産形成や将来設計について幅広くご相談を承っております。

企業型DC導入のご相談から生まれた、リフォーム会社様への新たなご提案

企業型確定拠出年金(企業型DC)の導入をご検討いただいているリフォーム会社様より、福利厚生制度に関するご相談をいただいております。

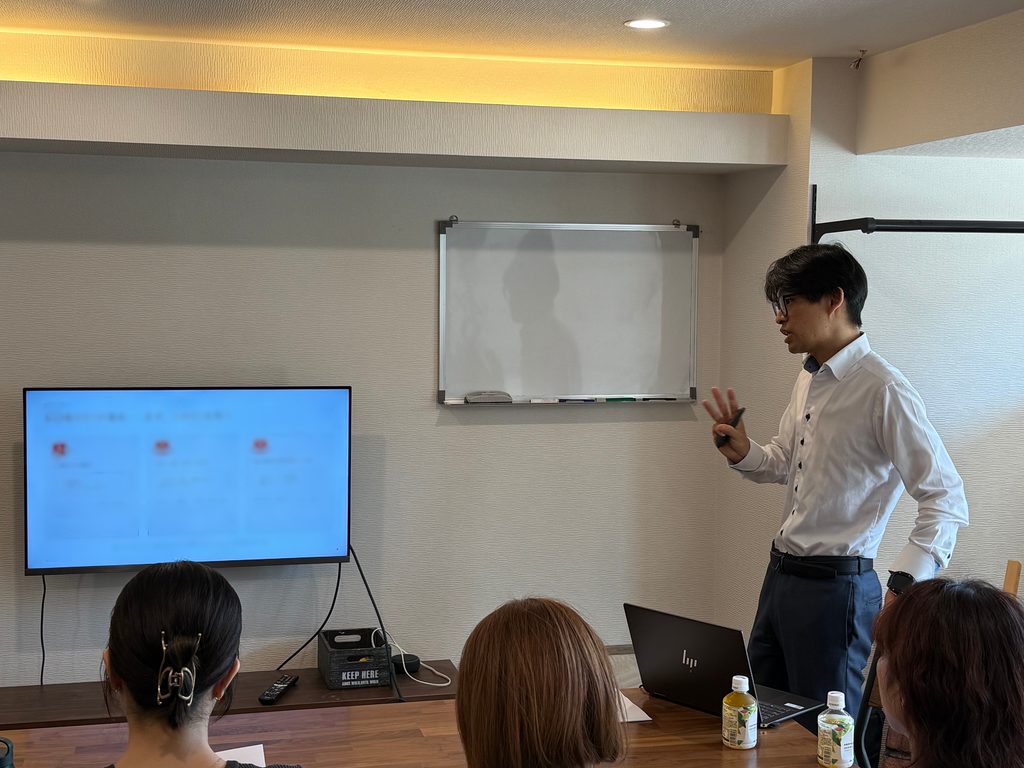
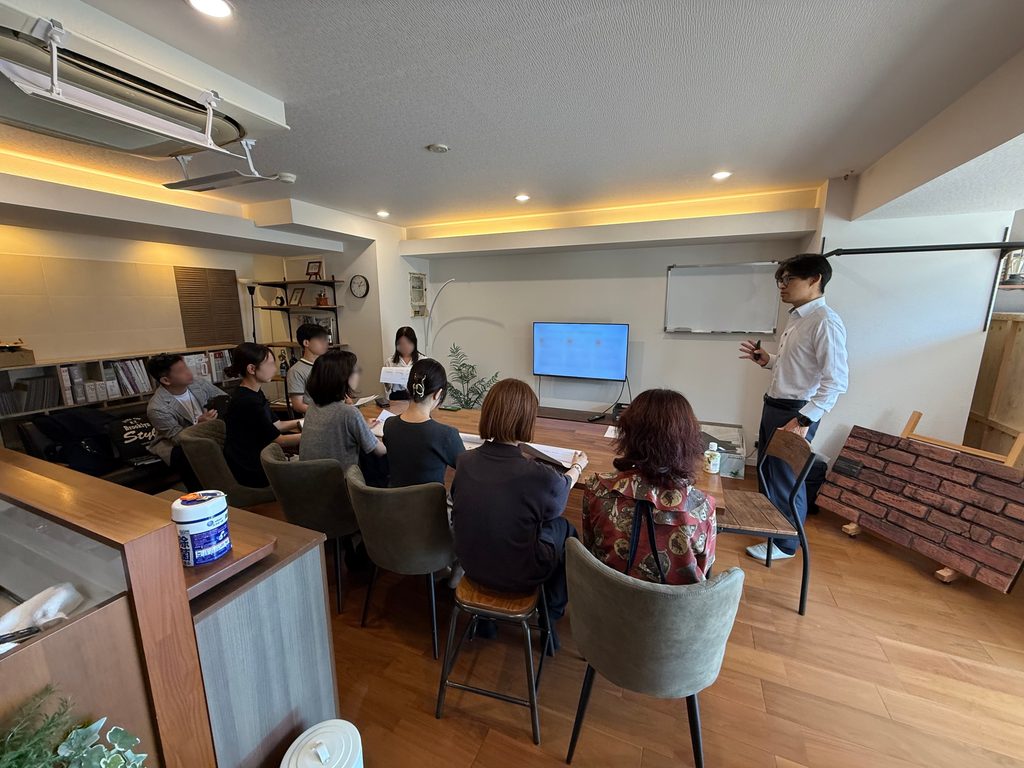
今回、その企業型DCの導入に向けたお打ち合わせを進める中で、リフォーム事業に携わる社員様に向けて、「不動産×リフォーム」という新たな選択肢についてご説明する機会をいただきました。

リフォームをご希望されるお客様の中には、住み替えや不動産売却、新たな住宅の購入など、不動産に関するお悩みを抱えている方もいらっしゃいます。

そこで今回は、リフォーム事業を入口としながら、不動産仲介の知識も身につけることで、お客様への提案の幅を広げられる可能性についてお話しさせていただきました。

ウェルスゲートでは、企業型確定拠出年金(企業型DC)の導入支援を中心に、企業様の福利厚生や社員様の資産形成をサポートしております。

また、IFAとしての資産運用、不動産、相続対策、事業承継などの専門性も活かし、企業様や経営者様の事業内容や今後の展開に応じたご相談にも対応しております。

今回のように、企業型DCの導入をきっかけとして、企業様の本業や今後の事業展開についてご相談をいただくこともあります。

「企業型DCを導入したい」というご相談だけでなく、「今の事業に新たな可能性を加えたい」「お客様への提案の幅を広げたい」といったご相談も、お気軽にお声がけください。

福利厚生・資産運用・不動産・事業承継――経営者様のご相談窓口として

企業型確定拠出年金(企業型DC)の導入を検討されているリフォーム会社様より、不動産仲介事業についてのご相談をいただき、お打ち合わせを行いました。

当初は企業型DCの導入に関するご相談でしたが、お話を伺う中で、不動産仲介事業の展開についてもご相談をいただきました。

企業様の事業内容や今後の事業展開によっては、企業型DCなどの福利厚生制度だけでなく、不動産事業や資産運用など、複数の分野を組み合わせることで新たな事業機会が生まれることがあります。

ウェルスゲートでは、企業型確定拠出年金(企業型DC)の導入支援をはじめ、IFAとしての資産運用、不動産、相続対策、事業承継など、企業様や経営者様のさまざまなご相談に対応しております。

一つのご相談をきっかけに、別の課題や新たな可能性が見つかることもあります。

企業型DCの導入、福利厚生の見直し、資産運用、相続対策、不動産についてなどでお悩みの経営者様は、お気軽にご相談ください。

4社合同新入社員 金融研修を実施しました

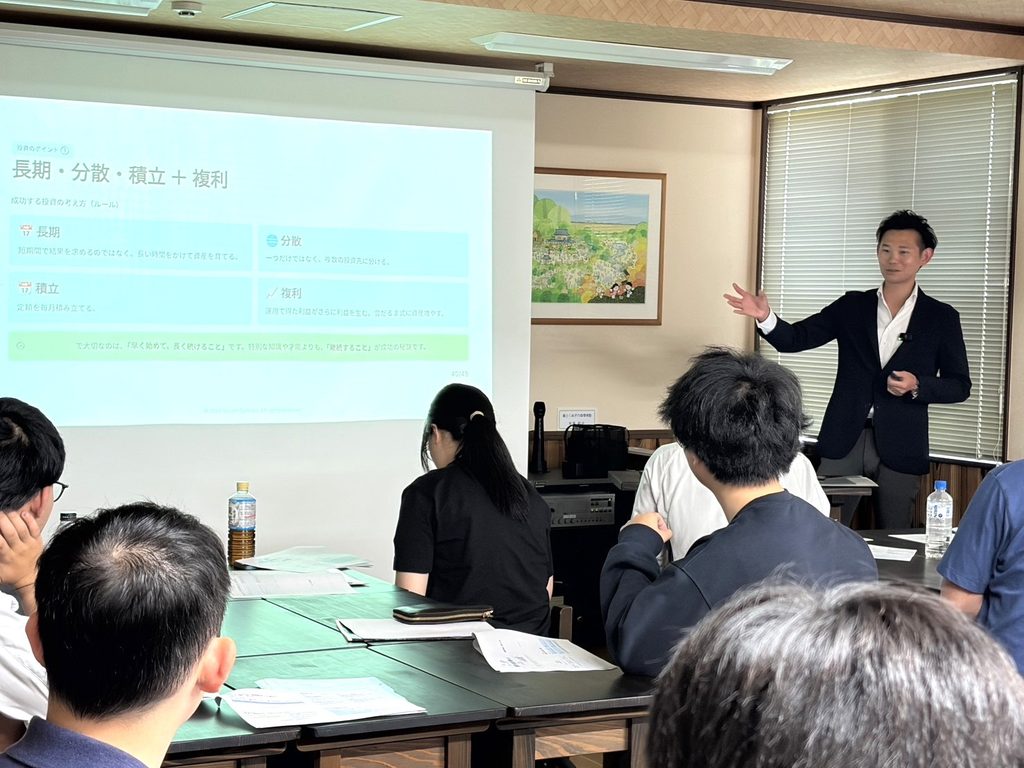
2026年6月19日、製造業4社合同で、新入社員15名を対象に金融研修を実施しました。
テーマは「未来の自分に、今なにを積み立てるか。~お金・成長・人生を考える1時間~」。投資とギャンブルの違い、複利の仕組み、NISA・iDeCo・企業型確定拠出年金制度など、社会人1年目に知っておきたい資産形成の基礎をお伝えしました。
研修後アンケートでは

✅ 満足度100%(とても満足73.3%/満足26.7%)
✅ 企業型確定拠出年金制度(企業型DC)への関心93.4%
✅ 友人・知人への推奨意向86.7%

という結果をいただきました。
「投資=ギャンブル」という誤解が解消され、9割近い新入社員が「NISAや積立投資を始めてみたい」と回答するなど、行動意欲につながる新入社員研修となりました。
当社では、企業型確定拠出年金制度の導入支援を通じて、企業の人材戦略と従業員の資産形成を両面からサポートしています。新入社員研修や企業型確定拠出年金制度導入のご相談はお気軽にお問い合わせください。

弊社代表が経営者通信に掲載されました

このたび、弊社代表取締役・志田俊介のインタビュー記事が、経営者向けメディア「経営者通信」に掲載されました。

本記事では、近年の物価高や人件費高騰といった経営環境を背景に、企業型確定拠出年金(企業型DC)を活用した経費削減と、従業員・経営者双方の資産形成を両立する方法についてお話ししています。

企業型DCの導入による社会保険料削減の可能性や、福利厚生としての価値、人材定着・採用面でのメリットなど、中小・ベンチャー企業の経営者の皆さまにとって参考となる内容です。

ぜひご覧ください。

▶ 掲載記事はこちら